Domain a-bomb.de kaufen?
Wir ziehen mit dem Projekt
a-bomb.de um.
Sind Sie am Kauf der Domain
a-bomb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain a-bomb.de kaufen?
Was geschah in Hiroshima und Nagasaki?
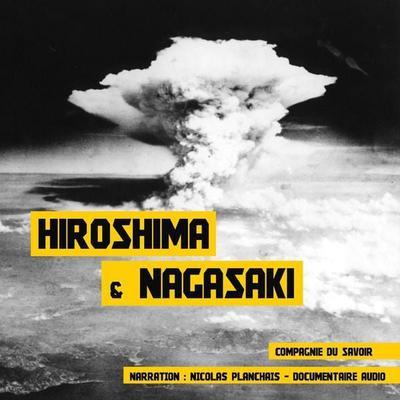
In Hiroshima und Nagasaki wurden im August 1945 während des Zweiten Weltkriegs Atombomben von den Vereinigten Staaten abgeworfen. Die Bomben töteten sofort Zehntausende von Menschen und verursachten schwere Verletzungen und langfristige gesundheitliche Folgen bei vielen Überlebenden. Die Angriffe führten zur Kapitulation Japans und markierten den Beginn des Atomzeitalters. **
Wie hieß die Bombe auf Nagasaki?
Die Bombe, die auf Nagasaki abgeworfen wurde, hieß "Fat Man". Sie war eine Plutoniumbombe, die am 9. August 1945 von den Vereinigten Staaten im Rahmen des Zweiten Weltkriegs eingesetzt wurde. Die Explosion tötete schätzungsweise 40.000 Menschen sofort und verursachte langfristige gesundheitliche Probleme bei vielen Überlebenden. Die Bombe war Teil der Bemühungen der Alliierten, Japan zur bedingungslosen Kapitulation zu zwingen und den Krieg zu beenden. **

Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Krieg im Pazifik. Die Ursachen und die Verbindung von Pearl Harbor und den Atombomben von Hiroshima und Nagasaki, Taschenbuch von Lukas Gruber,Der Krieg Im Pazifik. Die Ursachen Und Die Verbindung Von Pearl Harbor Und Den Atombomben Von Hiroshima Und Nagasaki, Taschenbuch Von Lukas Gruber, Grin, 978-3-668-19895-1, Seitenanzahl: 4014,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer hat die Bombe auf Hiroshima?
"Wer hat die Bombe auf Hiroshima?" ist eine Frage, die auf die Verantwortung für den Abwurf der Atombombe auf die japanische Stadt am 6. August 1945 abzielt. Die Bombe wurde von den Vereinigten Staaten im Rahmen des Manhattan-Projekts entwickelt und von einem amerikanischen Bomber abgeworfen. Der Abwurf der Bombe führte zur Zerstörung von Hiroshima und forderte unzählige Menschenleben. Die Entscheidung, die Atombombe auf Hiroshima abzuwerfen, wird bis heute kontrovers diskutiert und wirft ethische Fragen auf. **
-
Warum sind Hiroshima und Nagasaki noch bewohnbar?
Hiroshima und Nagasaki sind trotz der Atombombenabwürfe im Jahr 1945 noch bewohnbar, weil die meisten Gebäude und Infrastrukturen in den Jahren nach den Angriffen wieder aufgebaut wurden. Zudem wurden umfangreiche Maßnahmen ergriffen, um die radioaktive Kontamination zu minimieren und die Gesundheit der Bewohner zu schützen. Dennoch gibt es immer noch Spuren von radioaktiver Strahlung in einigen Gebieten, die überwacht und kontrolliert werden. **
-
War es notwendig, Hiroshima und Nagasaki anzugreifen?
Diese Frage ist umstritten und es gibt verschiedene Meinungen dazu. Einige argumentieren, dass der Einsatz der Atombomben notwendig war, um den Zweiten Weltkrieg zu beenden und weitere Verluste auf beiden Seiten zu verhindern. Andere halten den Angriff für unnötig und unmoralisch, da er zu einer großen Anzahl von zivilen Opfern führte. Letztendlich bleibt es eine Frage der Interpretation und des persönlichen Standpunkts. **
-
Warum sind Hiroshima und Nagasaki nicht mehr verstrahlt?
Hiroshima und Nagasaki sind nicht mehr verstrahlt, weil die radioaktive Strahlung nach den Atombombenabwürfen im Jahr 1945 schnell abgeklungen ist. Die meisten radioaktiven Isotope haben kurze Halbwertszeiten und zerfallen innerhalb weniger Tage oder Jahre. Zudem wurden umfangreiche Aufräumarbeiten durchgeführt, um die radioaktiven Trümmer zu beseitigen und die betroffenen Gebiete zu dekontaminieren. **


Wann wurde die Bombe auf Hiroshima abgeworfen?
Wann wurde die Bombe auf Hiroshima abgeworfen? Die Atombombe wurde am 6. August 1945 von den Vereinigten Staaten im Rahmen des Zweiten Weltkriegs auf die japanische Stadt Hiroshima abgeworfen. Dies war das erste Mal, dass eine Atombombe in einem Krieg eingesetzt wurde. Die Explosion tötete sofort Zehntausende von Menschen und verursachte massive Zerstörung in der Stadt. Der Angriff auf Hiroshima wird bis heute als eines der schlimmsten Kriegsverbrechen in der Geschichte betrachtet. **
Warum wurde die Bombe auf Hiroshima abgeworfen?
Die Bombe wurde auf Hiroshima abgeworfen, um einen schnellen Sieg im Zweiten Weltkrieg zu erzwingen und das Leben von amerikanischen Soldaten zu schonen. Die USA glaubten, dass der Einsatz der Atombombe die japanische Führung zur Kapitulation zwingen würde, ohne dass eine Bodeninvasion notwendig wäre. Außerdem wollten die USA ihre militärische Stärke und Überlegenheit gegenüber der Sowjetunion demonstrieren. Es gibt auch die Ansicht, dass die Bombe als Warnung an die Sowjetunion gedacht war, um ihre Ambitionen in der Nachkriegszeit einzudämmen. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was geschah in Hiroshima und Nagasaki?
In Hiroshima und Nagasaki wurden im August 1945 während des Zweiten Weltkriegs Atombomben von den Vereinigten Staaten abgeworfen. Die Bomben töteten sofort Zehntausende von Menschen und verursachten schwere Verletzungen und langfristige gesundheitliche Folgen bei vielen Überlebenden. Die Angriffe führten zur Kapitulation Japans und markierten den Beginn des Atomzeitalters. **
-
Wie hieß die Bombe auf Nagasaki?
Die Bombe, die auf Nagasaki abgeworfen wurde, hieß "Fat Man". Sie war eine Plutoniumbombe, die am 9. August 1945 von den Vereinigten Staaten im Rahmen des Zweiten Weltkriegs eingesetzt wurde. Die Explosion tötete schätzungsweise 40.000 Menschen sofort und verursachte langfristige gesundheitliche Probleme bei vielen Überlebenden. Die Bombe war Teil der Bemühungen der Alliierten, Japan zur bedingungslosen Kapitulation zu zwingen und den Krieg zu beenden. **
-
Wer hat die Bombe auf Hiroshima?
"Wer hat die Bombe auf Hiroshima?" ist eine Frage, die auf die Verantwortung für den Abwurf der Atombombe auf die japanische Stadt am 6. August 1945 abzielt. Die Bombe wurde von den Vereinigten Staaten im Rahmen des Manhattan-Projekts entwickelt und von einem amerikanischen Bomber abgeworfen. Der Abwurf der Bombe führte zur Zerstörung von Hiroshima und forderte unzählige Menschenleben. Die Entscheidung, die Atombombe auf Hiroshima abzuwerfen, wird bis heute kontrovers diskutiert und wirft ethische Fragen auf. **
-
Warum sind Hiroshima und Nagasaki noch bewohnbar?
Hiroshima und Nagasaki sind trotz der Atombombenabwürfe im Jahr 1945 noch bewohnbar, weil die meisten Gebäude und Infrastrukturen in den Jahren nach den Angriffen wieder aufgebaut wurden. Zudem wurden umfangreiche Maßnahmen ergriffen, um die radioaktive Kontamination zu minimieren und die Gesundheit der Bewohner zu schützen. Dennoch gibt es immer noch Spuren von radioaktiver Strahlung in einigen Gebieten, die überwacht und kontrolliert werden. **
Ähnliche Suchbegriffe für Steuerliche
-
Der Krieg im Pazifik. Die Ursachen und die Verbindung von Pearl Harbor und den Atombomben von Hiroshima und Nagasaki, Taschenbuch von Lukas Gruber,Der Krieg Im Pazifik. Die Ursachen Und Die Verbindung Von Pearl Harbor Und Den Atombomben Von Hiroshima Und Nagasaki, Taschenbuch Von Lukas Gruber, Grin, 978-3-668-19895-1, Seitenanzahl: 4014,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
War es notwendig, Hiroshima und Nagasaki anzugreifen?
Diese Frage ist umstritten und es gibt verschiedene Meinungen dazu. Einige argumentieren, dass der Einsatz der Atombomben notwendig war, um den Zweiten Weltkrieg zu beenden und weitere Verluste auf beiden Seiten zu verhindern. Andere halten den Angriff für unnötig und unmoralisch, da er zu einer großen Anzahl von zivilen Opfern führte. Letztendlich bleibt es eine Frage der Interpretation und des persönlichen Standpunkts. **
-
Warum sind Hiroshima und Nagasaki nicht mehr verstrahlt?
Hiroshima und Nagasaki sind nicht mehr verstrahlt, weil die radioaktive Strahlung nach den Atombombenabwürfen im Jahr 1945 schnell abgeklungen ist. Die meisten radioaktiven Isotope haben kurze Halbwertszeiten und zerfallen innerhalb weniger Tage oder Jahre. Zudem wurden umfangreiche Aufräumarbeiten durchgeführt, um die radioaktiven Trümmer zu beseitigen und die betroffenen Gebiete zu dekontaminieren. **
-
Wann wurde die Bombe auf Hiroshima abgeworfen?
Wann wurde die Bombe auf Hiroshima abgeworfen? Die Atombombe wurde am 6. August 1945 von den Vereinigten Staaten im Rahmen des Zweiten Weltkriegs auf die japanische Stadt Hiroshima abgeworfen. Dies war das erste Mal, dass eine Atombombe in einem Krieg eingesetzt wurde. Die Explosion tötete sofort Zehntausende von Menschen und verursachte massive Zerstörung in der Stadt. Der Angriff auf Hiroshima wird bis heute als eines der schlimmsten Kriegsverbrechen in der Geschichte betrachtet. **
-
Warum wurde die Bombe auf Hiroshima abgeworfen?
Die Bombe wurde auf Hiroshima abgeworfen, um einen schnellen Sieg im Zweiten Weltkrieg zu erzwingen und das Leben von amerikanischen Soldaten zu schonen. Die USA glaubten, dass der Einsatz der Atombombe die japanische Führung zur Kapitulation zwingen würde, ohne dass eine Bodeninvasion notwendig wäre. Außerdem wollten die USA ihre militärische Stärke und Überlegenheit gegenüber der Sowjetunion demonstrieren. Es gibt auch die Ansicht, dass die Bombe als Warnung an die Sowjetunion gedacht war, um ihre Ambitionen in der Nachkriegszeit einzudämmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.